Tributação de Transportadora: Simples ou Presumido?
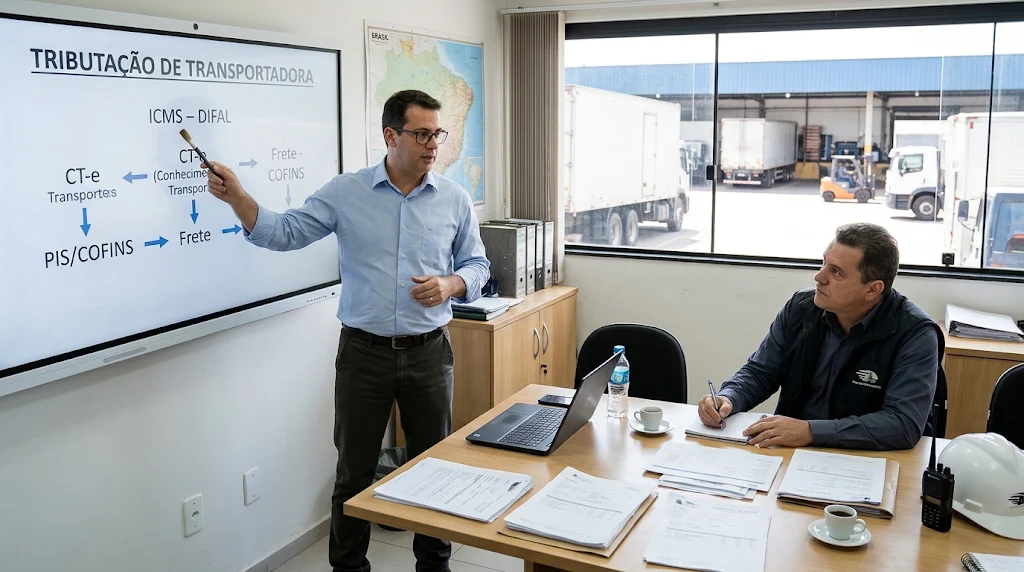
Definir a melhor tributação de transportadora é um dos maiores desafios para empresários do setor logístico. A escolha do regime tributário impacta diretamente a margem de lucro e a competitividade do frete no mercado. Muitas empresas de transporte pagam impostos a mais simplesmente por estarem no enquadramento fiscal errado. Existem caminhos legais e estratégias contábeis seguras para otimizar essa carga tributária. Este artigo ajudará você a comparar os principais regimes, entender as regras e escolher a opção mais rentável para sua operação.
O impacto do regime tributário no transporte de cargas
O setor de transporte possui particularidades que tornam a análise tributária mais complexa do que no comércio varejista. A incidência de impostos varia se o transporte ocorre dentro do mesmo município ou entre cidades e estados. Fretes municipais sofrem a incidência do ISS, um imposto recolhido para a prefeitura local. Já os transportes intermunicipais e interestaduais são tributados pelo ICMS, de competência estadual. Segundo a Receita Federal, o planejamento preventivo evita multas por emissão incorreta de CT-e (Conhecimento de Transporte Eletrônico).
Como funciona o Simples Nacional para transportadoras?
O Simples Nacional é conhecido por unificar o pagamento de diversos tributos em uma única guia mensal (DAS). Isso reduz drasticamente a burocracia, facilitando a rotina de quem está iniciando no setor logístico. Para transportadoras, a tributação ocorre no Anexo III (transporte municipal) ou Anexo V (podendo ir ao Anexo III dependendo do fator R). Entretanto, a alíquota cresce progressivamente conforme o faturamento acumulado dos últimos 12 meses aumenta. Muitos empreendedores buscam entender como abrir uma transportadora focando no Simples, mas é preciso cautela.
Vantagens do Simples Nacional na logística
A principal vantagem é a facilidade no recolhimento dos impostos federais, estaduais e municipais em um só documento. Além disso, a carga tributária sobre a folha de pagamento costuma ser menor, pois a Contribuição Previdenciária Patronal (CPP) já está inclusa no DAS. Isso torna o regime atrativo para transportadoras que possuem muitos motoristas registrados via CLT. O Portal do Simples Nacional também destaca a simplificação no cumprimento de obrigações acessórias.
Desvantagens e limites do regime simplificado
Apesar do nome, o Simples Nacional pode se tornar caro e complexo quando o faturamento da transportadora cresce. Neste regime, a empresa não pode aproveitar créditos de ICMS sobre a compra de combustíveis, peças ou pedágios. Para frotas que rodam longas distâncias e têm alto custo com diesel, essa vedação ao crédito representa uma grande perda financeira. Além disso, o limite de faturamento anual é de R$ 4,8 milhões, o que pode ser atingido rapidamente por médias transportadoras.
Lucro Presumido no setor logístico: Regras e benefícios
O Lucro Presumido é um regime onde o governo pré-fixa a margem de lucro da empresa para cobrar IRPJ e CSLL. Para o transporte de cargas, a presunção do lucro costuma ser de 8% sobre a receita bruta. Isso traz previsibilidade financeira, pois os impostos federais (PIS, COFINS, IRPJ e CSLL) possuem alíquotas fixas. A grande vantagem deste modelo para o transporte rodoviário é a possibilidade de lidar com o ICMS de forma mais estratégica. Empresas no Lucro Presumido podem, dependendo da legislação estadual, aproveitar créditos de ICMS ou optar pelo crédito presumido.
O peso da gestão financeira e obrigações acessórias
Uma objeção comum à mudança para o Lucro Presumido é o medo do aumento da burocracia contábil e fiscal. De fato, o regime exige a entrega de declarações mais complexas, como o SPED Fiscal e Contribuições. No entanto, a tecnologia atual e o suporte especializado eliminam esse gargalo operacional. A terceirização através de um BPO financeiro para transportadoras organiza contas a pagar e receber. Com as finanças estruturadas, a transportadora foca apenas em gerir a frota e prospectar novos clientes, sem se preocupar com a burocracia.
Comparativo: Simples Nacional vs. Lucro Presumido
A decisão entre os regimes depende de três pilares: faturamento, custo da folha de pagamento e volume de despesas operacionais. Uma transportadora com muitos funcionários CLT e pouco gasto com combustível tende a se beneficiar do Simples Nacional. Já uma transportadora com faturamento alto, veículos próprios pesados e alto consumo de diesel geralmente lucra mais no Presumido.
| Característica | Simples Nacional | Lucro Presumido |
|---|---|---|
| Perfil Ideal | Iniciantes, frota leve, muitos funcionários CLT. | Faturamento alto, frota pesada, alto gasto com diesel. |
| Crédito de ICMS | Não permite aproveitamento de créditos (combustível, pedágio). | Permite aproveitamento de créditos ou crédito presumido (depende do estado). |
| Complexidade (Obrigações) | Baixa (guia única DAS e menos declarações). | Alta (exige SPED Fiscal, Contribuições e gestão rigorosa). |
Outro fator decisivo é o perfil do cliente que contrata os seus fretes. Grandes indústrias e distribuidoras muitas vezes preferem contratar transportadoras do Lucro Presumido ou Lucro Real. Isso ocorre porque essas empresas conseguem aproveitar o crédito do ICMS destacado no CT-e do frete. Transportadoras do Simples Nacional transferem um crédito muito restrito ou nulo, o que pode inviabilizar grandes contratos.
Contabilidade para frotistas e agregados
A estrutura do negócio logístico vai além das grandes transportadoras com frota própria. Muitas empresas operam fortemente com motoristas autônomos, frotistas terceirizados e agregados. Essa dinâmica de subcontratação de frete muda completamente o cálculo do custo tributário e das retenções legais. Ter uma contabilidade para frotistas e agregados garante que o recolhimento do INSS e do SEST/SENAT ocorra dentro da lei. Erros na retenção de impostos de autônomos são a principal causa de pesadas autuações fiscais no setor de transporte.
O momento ideal para mudar de regime tributário
Muitos gestores adiam o planejamento tributário por acreditarem que a transição é demorada e insegura. Na verdade, a mudança de regime só pode ser efetivada no início de cada ano-calendário, no mês de janeiro. Isso significa que o estudo de viabilidade e as simulações devem ser realizados no último trimestre do ano anterior. A documentação exigida resume-se aos relatórios de faturamento, folha de pagamento e notas fiscais de despesas recentes. Com essas informações, um contador especializado consegue projetar o cenário exato para o próximo exercício fiscal.
- Reunir relatórios de faturamento dos últimos 12 meses.
- Levantar os custos totais com folha de pagamento (CLT) e autônomos.
- Mapear as principais despesas operacionais (especialmente combustível e pedágio).
- Realizar a simulação tributária com um contador especializado no último trimestre do ano.