Pró-labore de Advogado: Quanto Retirar Sem Risco
Definir o pró-labore de advogado é uma das dúvidas mais frequentes na gestão financeira de escritórios e sociedades individuais de advocacia. Muitos profissionais acabam misturando as finanças pessoais com as do escritório, retirando todo o caixa gerado como se fosse lucro isento de impostos. Essa prática acende um alerta imediato na fiscalização e é um dos principais motivos que levam advogados à temida malha fina. Existem critérios contábeis e legais que separam a remuneração pelo trabalho (tributável) da distribuição de lucros (isenta). Este artigo ajudará você a entender as regras vigentes, calcular o valor ideal e estruturar as finanças do seu escritório com total segurança jurídica e eficiência tributária.
A diferença fundamental entre pró-labore e lucro
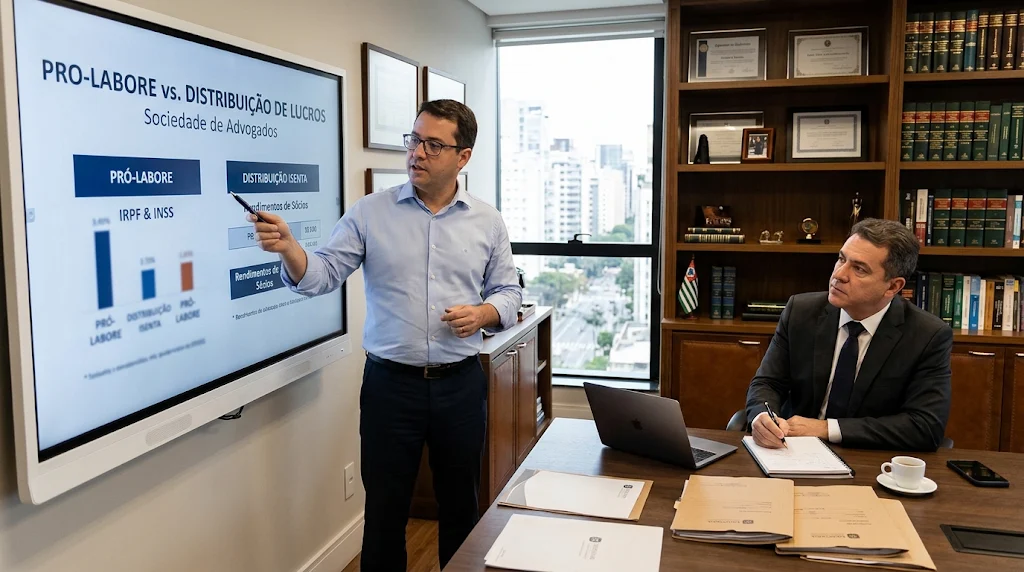
Para não errar na estruturação financeira do seu escritório, é vital separar dois conceitos fundamentais. O pró-labore representa a remuneração pelo trabalho do sócio-administrador ou do titular da Sociedade Individual de Advocacia. Ele funciona como um "salário" do dono, e sobre esse valor incidem impostos e contribuições previdenciárias obrigatórias. Já a distribuição de lucros é o rendimento gerado pela operação do escritório, após o pagamento de todas as despesas e impostos. Segundo a Receita Federal, o lucro distribuído aos sócios é isento de Imposto de Renda, desde que a contabilidade comprove esse resultado.
Os riscos de não retirar pró-labore na advocacia
Um erro comum é o advogado registrar a abertura do escritório, faturar mensalmente, mas não declarar nenhuma retirada de pró-labore. O raciocínio costuma ser o desejo de economizar no recolhimento do INSS e no Imposto de Renda Retido na Fonte (IRRF). Contudo, o fisco entende que, se a empresa prestou serviços e faturou, alguém trabalhou para gerar essa receita. Se o escritório não possui funcionários registrados e o sócio não recebe pró-labore, a Receita Federal presume que todo o lucro distribuído é, na verdade, remuneração disfarçada. Quando isso acontece, o órgão pode autuar o advogado, cobrando o INSS e o Imposto de Renda retroativos, acrescidos de multas pesadas.
Qual o valor mínimo legal para a retirada?
A legislação brasileira estabelece que a base de cálculo para a contribuição previdenciária não pode ser inferior ao salário mínimo vigente. Portanto, o menor valor que um advogado pode estipular como pró-labore é exatamente um salário mínimo nacional. Muitos profissionais optam por essa base mínima apenas para cumprir a obrigatoriedade legal e manter a qualidade de segurado do INSS. Dessa forma, o custo tributário mensal é reduzido, deixando a maior parte da receita para ser distribuída como lucro isento no fim do período. Ainda assim, é preciso avaliar se essa estratégia condiz com a realidade financeira e o padrão de vida demonstrado pelo profissional.
O critério de razoabilidade exigido pelo fisco
Embora o salário mínimo seja o piso legal, auditores fiscais frequentemente utilizam o critério da razoabilidade em cruzamentos de dados. Se um advogado possui um padrão de vida elevado e declara despesas pessoais muito superiores a um salário mínimo, a fiscalização pode questionar a origem dos recursos. Se a distribuição de lucros não for suportada por uma escrituração contábil rigorosa, o risco de autuação aumenta consideravelmente. Por isso, a definição do valor deve considerar a remuneração média que o mercado pagaria a um profissional exercendo aquela mesma função. Ter uma boa gestão contábil é o que separa uma economia tributária legal de uma infração por sonegação fiscal.
Lembrando que o INSS Patronal de 20% é pago pela sociedade caso esteja enquadrada no Anexo IV do Simples Nacional ou no Lucro Presumido, não sendo descontado diretamente do sócio.
Impostos incidentes sobre o pró-labore do advogado
Ao definir o pró-labore de advogado, é necessário calcular exatamente quais tributos serão descontados e recolhidos. O principal deles é a contribuição previdenciária (INSS), que garante benefícios como aposentadoria e auxílio-doença. Na advocacia, geralmente enquadrada no Anexo IV do Simples Nacional ou no Lucro Presumido, a empresa também arca com o INSS Patronal (20% sobre o pró-labore). O próprio sócio sofre a retenção de 11% de INSS, respeitando o teto previdenciário estipulado anualmente pelo governo. Além do INSS, incide o Imposto de Renda Retido na Fonte (IRRF), que segue a tabela progressiva e pode chegar a 27,5%, dependendo do valor retirado.
A importância da escrituração contábil regular
Muitos profissionais adiam a organização contábil alegando falta de tempo ou temendo o aumento da burocracia na rotina jurídica. No entanto, a ausência de uma escrituração contábil regular impede a distribuição de lucros com isenção de impostos acima da presunção legal. Sem o balanço patrimonial fechado pelo contador, o advogado só pode distribuir o percentual de presunção (geralmente 32% no Lucro Presumido, abatidos os impostos). Qualquer valor retirado acima desse limite, sem a devida comprovação contábil, será tributado como rendimento do trabalho. Entender os benefícios da contabilidade para advogados como fórmula de sucesso financeiro é o primeiro passo para maximizar seus ganhos líquidos.
Estratégias de planejamento tributário na advocacia
O planejamento tributário não é exclusividade de grandes corporações; bancas de advocacia de todos os portes devem utilizá-lo. Assim como advogados corporativos orientam empresas de tecnologia sobre a Lei do Bem para startups, o próprio escritório precisa aplicar a legislação fiscal a seu favor. A definição estratégica entre o Simples Nacional e o Lucro Presumido altera profundamente a carga tributária sobre a folha e o pró-labore. Se a banca tem uma alta folha de pagamento, o Anexo IV do Simples pode ser desvantajoso justamente pela cobrança do INSS Patronal. O momento ideal para realizar essas projeções é no último trimestre do ano, preparando o escritório para o exercício seguinte.
- Estipular o pró-labore respeitando, no mínimo, o salário mínimo vigente.
- Considerar o padrão de vida real para evitar malha fina por critério de razoabilidade.
- Manter a escrituração contábil rigorosamente em dia com apoio profissional.
- Simular anualmente os custos entre Simples Nacional (Anexo IV) e Lucro Presumido.
Como identificar o momento de profissionalizar a gestão?
Escritórios que começam pequenos tendem a negligenciar a separação de contas, usando o cartão de crédito da pessoa jurídica para compras pessoais. Esse é o erro mais comum e o mais fácil de ser detectado pelos cruzamentos da Receita Federal através da e-Financeira. Quando o faturamento aumenta e a banca passa a atender clientes corporativos maiores, o risco de inconsistências fiscais cresce exponencialmente. Saber quando é a hora de contratar uma contabilidade para advogados evita que a evolução do faturamento se transforme em um passivo tributário. A transição para um modelo profissional traz segurança, atrai melhores clientes e otimiza o tempo do advogado, que foca exclusivamente na atividade jurídica.